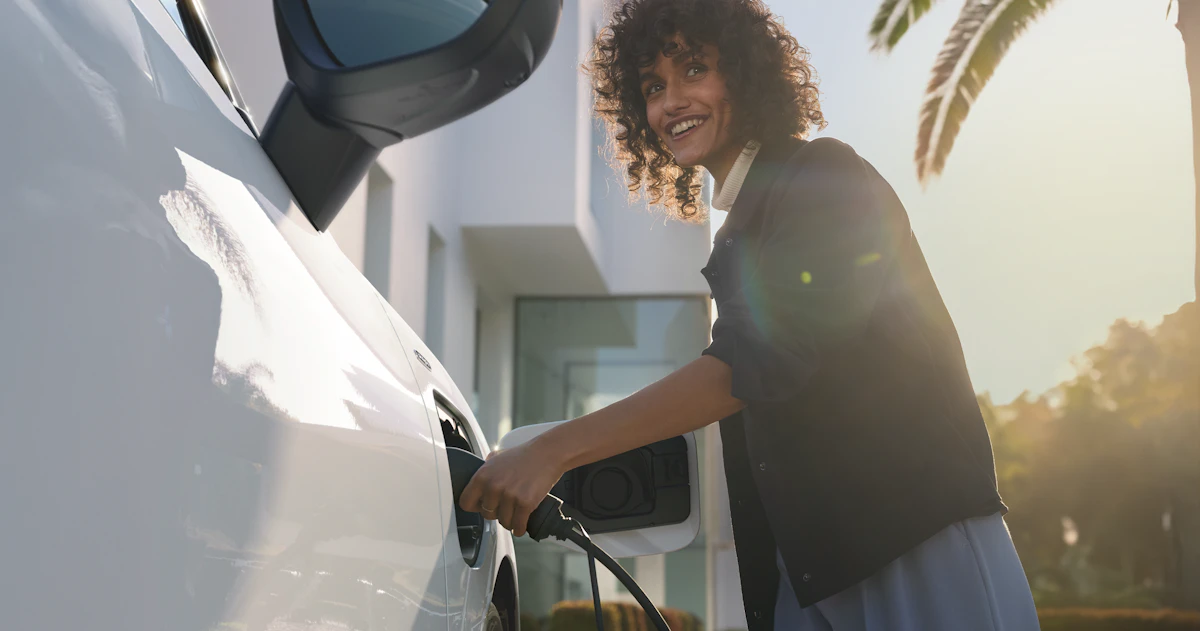
Elektrische bedrijfswagen in België: laatste maanden om 100% fiscale aftrekbaarheid veilig te stellen*
Korte samenvatting:
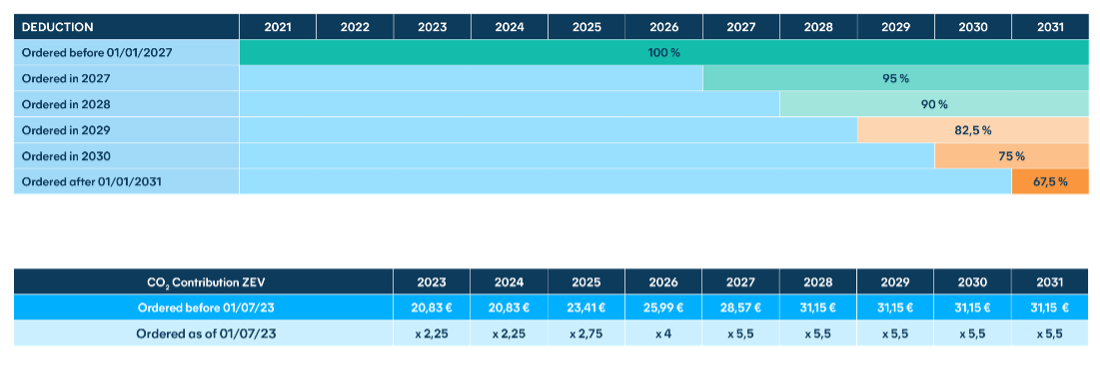
In België start de federale overheid vanaf 2027 met de stapsgewijze afbouw van de fiscale aftrekbaarheid voor elektrische bedrijfswagens. Koop, lease of huur je een 100% elektrisch bedrijfsvoertuig vóór 31 december 2026? Dan behoud je de maximale 100% fiscale aftrekbaarheid* voor de volledige gebruiksduur van het voertuig. Vanaf 1 januari 2027 bestelde wagens vallen onder de nieuwe regeling, waarbij de aftrekbaarheid daalt naar 95% en de jaren daarna stapsgewijs verder zakt tot 67,5% in 2031.
Voor Fleet Managers, CFO’s, HR-verantwoordelijken en kmo-bedrijfsleiders is de uitdaging niet alleen fiscaal. Het gaat erom nu al beslissingen te nemen over vlootvernieuwing, leveringstermijnen, leasing, laadinfrastructuur, voordeel van alle aard, CO₂-bijdrage, car policy en mobiliteitsbudget.
Handelen vóór 31 december 2026 kan helpen om het maximale aftrekpercentage voor de betrokken voertuigen te behouden en te vermijden dat een aankoop, leasing of huur onder het verlaagde aftrekbaarheidstraject vanaf 2027 valt.
1. Wat verandert er voor elektrische bedrijfswagens vanaf 2027?
Een zero-emissie bedrijfswagen die uiterlijk op 31 december 2026 wordt besteld, gehuurd of geleased, kan in principe nog genieten van het stelsel van 100% fiscale aftrekbaarheid. Vanaf 2027 vallen nieuwe bestellingen, leasing- en huurcontracten onder een degressief aftrekbaarheidsstelsel.
Om het toepasselijke stelsel te kunnen veiligstellen, moet de onderneming de datum van ondertekening van de bestelbon, het leasingcontract of het huurcontract kunnen documenteren.

2. Fiscale aftrekbaarheid van elektrische bedrijfswagens: kalender 2027-2031
Zero-emissie bedrijfswagens blijven fiscaal het meest interessant, maar dat voordeel wordt geleidelijk afgebouwd voor nieuwe engagementen die vanaf 1 januari 2027 worden afgesloten.
De fiscale aftrekbaarheid daalt naar 95% in 2027, 90% in 2028, 82,5% in 2029, 75% in 2030 en 67,5% vanaf 2031. Voor ondernemingen moeten deze verschillen nu al worden meegenomen in TCO-simulaties en beslissingen rond vlootvernieuwing.
3. Welke fiscale regels gelden in 2026 voor benzine-, diesel- en hybridewagens?
Voor bedrijfswagens die CO₂ uitstoten, hangt het toepasselijke fiscale stelsel in principe af van de datum van bestelling, leasing of huur, en van het statuut van de belastingplichtige.
Benzine-, diesel- en plug-inhybridewagens zijn niet verboden: ze kunnen nog altijd worden gekocht, gehuurd, geleased en gebruikt. Hun fiscale behandeling wordt voor nieuwe engagementen echter minder gunstig, waardoor een analyse per situatie noodzakelijk blijft.
Niet-zero-emissie wagens die vóór 1 juli 2023 werden besteld, blijven onderworpen aan de oude regels, met een aftrekbaarheid die nog volgens de toepasselijke formule wordt berekend en met plafonds die geleidelijk dalen.
Niet-zero-emissie wagens die tussen 1 juli 2023 en 31 december 2025 werden besteld, vallen onder het uitdoofstelsel: de fiscale aftrekbaarheid wordt beperkt tot maximaal 50% in 2026, 25% in 2027 en 0% vanaf 2028.
Voor wagens met CO₂-uitstoot die vanaf 1 januari 2026 worden besteld, gehuurd of geleased, zijn de beroepskosten voor vennootschappen in principe niet langer fiscaal aftrekbaar. Bijzondere regels kunnen echter van toepassing zijn naargelang het type voertuig, het statuut van de belastingplichtige of de specifieke situatie.

Voor ondernemingen is de operationele conclusie duidelijk: elke motorisatie met CO₂-uitstoot moet voorzichtig worden beoordeeld, zeker wanneer ze wordt vergeleken met een 100% elektrische bedrijfswagen die vóór eind 2026 wordt vastgelegd. Niet de catalogusprijs is doorslaggevend, maar de TCO na fiscaliteit, inclusief onder meer aftrekbaarheid, CO₂-bijdrage, voordeel van alle aard en gebruikskosten.

4. Welke impact op de TCO en het fleetbudget van de onderneming?
De reële kost van een bedrijfswagen beperkt zich niet tot de aankoopprijs of de leasetermijn. De daling van de fiscale aftrekbaarheid verhoogt het niet-aftrekbare deel van de kosten en kan de TCO van een vloot wijzigen. Een B2B TCO-simulatie moet rekening houden met fiscaliteit, energie, onderhoud, verzekering, laden, restwaarde, CO₂-bijdrage en voordeel van alle aard.
In 2026 bestaat de uitdaging erin fiscaal relevante vervangingen te identificeren, aankoop, leasing en huur te vergelijken, contractuele en operationele termijnen te controleren en tijdig de engagementen af te sluiten die idealiter vóór 1 januari 2027 moeten vallen.
5. Wat doet u vóór 31 december 2026 om uw vloot te optimaliseren?
Tegen 31 december 2026 doen ondernemingen er goed aan om de fiscale deadline om te zetten in een concreet vernieuwingsplan. De prioriteiten:
De zero-emissie bedrijfswagens identificeren die vóór eind 2026 moeten worden vastgelegd om, wanneer aan de voorwaarden is voldaan, het stelsel van 100% fiscale aftrekbaarheid te behouden.
Vervangingen prioriteren op basis van TCO, kilometerstand, werkelijk gebruik van het voertuig en toepasselijke fiscaliteit.
Aankoop, leasing en huur vergelijken, rekening houdend met bestel-, leverings- en ingebruiknametermijnen.
Laden op kantoor, thuis en onderweg anticiperen, zodat de infrastructuur de elektrische transitie niet vertraagt.
De car policy aanpassen en, waar relevant, het mobiliteitsbudget opnemen in een bredere strategie voor duurzame mobiliteit.

Voor fleet-, finance- en HR-beslissers is de juiste reflex om niet langer voertuig per voertuig te denken, maar te vertrekken van een globale mobiliteitsvisie: fiscaliteit, TCO, leasing, laadoplossingen, car policy, CO₂-bijdrage, voordeel van alle aard en mobiliteitsbudget moeten samen worden afgewogen.
Mobility Solutions by D’Ieteren helpt u om de deadline van 31 december 2026 om te zetten in concrete beslissingen: vlootaudit, vernieuwingsscenario’s, TCO-simulaties, keuze tussen aankoop, leasing of huur, selectie van 100% elektrische wagens, laadoplossingen en mobiliteitsstrategie. Wilt u de juiste engagementen vóór 2027 veiligstellen? Bespreek het met onze experts en bouw vandaag aan een vloot die performanter, voorspelbaarder en beter afgestemd is op uw mobiliteitsbeleid.
Veelgestelde vragen over het mobiliteitsbudget
* Fiscale aftrekbaarheid overeenkomstig de federale wetgeving die momenteel van kracht is voor 100% elektrische voertuigen die uiterlijk op 31/12/2026 worden besteld, waarbij de datum van ondertekening van het contract bepalend is. Voor zelfstandigen in eenmanszaak en vrije beroepen is de aftrekbaarheid beperkt tot het werkelijke beroepsgebruik van het voertuig.
Onze mobiliteit is in volle evolutie. Blijft u graag op de hoogte?
Advies rond fiscaliteit en elektrificatie
Nieuwe modellen van wagens, e-bikes, laadoplossingen…
Alles over onze nieuwe diensten en hun voordelen