Voiture de société électrique en Belgique : derniers mois pour sécuriser les 100 % de déductibilité*
En résumé :
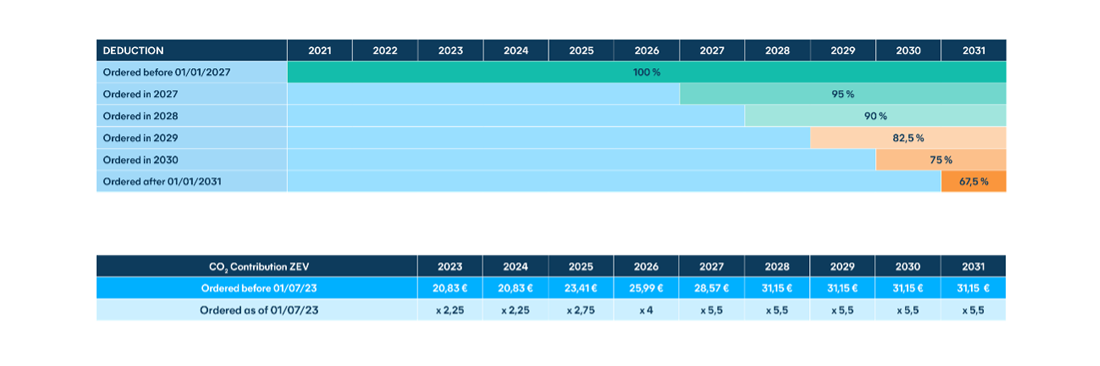
En Belgique, le gouvernement fédéral entamera dès 2027 la suppression progressive de la déductibilité fiscale des voitures de société électriques. Si vous achetez, prenez en leasing ou louez un véhicule 100 % électrique avant le 31 décembre 2026, vous conserverez la déductibilité fiscale maximale de 100 %* pendant toute la durée d’utilisation du véhicule. Les véhicules commandés à partir du 1er janvier 2027 seront soumis au nouveau régime, dans lequel la déductibilité sera réduite à 95 %, puis diminuera progressivement au cours des années suivantes pour atteindre 67,5 % en 2031.
Pour les Fleet Managers, CFO, responsables RH et dirigeants de PME, l’enjeu n’est pas seulement fiscal. Il s’agit d’arbitrer dès maintenant les renouvellements de flotte, les délais de livraison, le leasing, la recharge, l’avantage de toute nature, la cotisation CO₂, la car policy et le budget mobilité.
Agir avant le 31 décembre 2026 peut permettre de préserver le taux maximal pour les véhicules concernés et d’éviter qu’un achat, un leasing ou une location ne bascule dans la trajectoire de déductibilité réduite applicable dès 2027.
1. Ce qui change pour les voitures de société électriques à partir de 2027
Une voiture de société zéro émission commandée, louée ou prise en leasing jusqu’au 31 décembre 2026 peut encore bénéficier, en principe, du régime de déductibilité fiscale de 100 %. À partir de 2027, les nouveaux engagements contractuels entrent dans une trajectoire dégressive.
Pour sécuriser le régime applicable, l’entreprise doit pouvoir documenter la date de signature du bon de commande, du contrat de leasing ou du contrat de location.

2. Déductibilité fiscale des voitures électriques : le calendrier 2027-2031
Les voitures de société zéro émission conservent l’avantage fiscal le plus intéressant, mais cet avantage sera progressivement réduit pour les nouveaux engagements conclus à partir du 1er janvier 2027.
La déductibilité fiscale passera à 95 % en 2027, 90 % en 2028, 82,5 % en 2029, 75 % en 2030 et 67,5 % à partir de 2031. Pour les entreprises, ces écarts doivent déjà être intégrés dans les simulations de TCO et les décisions de renouvellement de flotte.
3. Quelles règles fiscales pour les voitures essence, diesel et hybrides en 2026 ?
Pour les voitures de société qui émettent du CO₂, le régime fiscal applicable dépend en principe de la date de commande, de leasing ou de location, ainsi que du statut du contribuable.
Les voitures essence, diesel et hybrides rechargeables ne sont pas interdites : elles peuvent toujours être achetées, louées, prises en leasing et utilisées. Leur traitement fiscal est toutefois de moins en moins favorable pour les nouveaux engagements, ce qui impose une analyse au cas par cas.
Les voitures non zéro émission commandées avant le 1er juillet 2023 restent soumises aux anciennes règles, avec une déductibilité encore calculée selon la formule applicable et des plafonds progressivement réduits.
Les voitures non zéro émission commandées entre le 1er juillet 2023 et le 31 décembre 2025 relèvent du régime de sortie : la déductibilité fiscale est plafonnée à 50 % en 2026, 25 % en 2027 et 0 % à partir de 2028.
Pour les voitures avec émissions de CO₂ commandées, louées ou prises en leasing à partir du 1er janvier 2026, les frais professionnels ne sont en principe plus déductibles fiscalement pour les sociétés. Des règles particulières peuvent toutefois s’appliquer selon le type de véhicule, le statut du contribuable ou la situation spécifique.

Pour les entreprises, la conclusion est opérationnelle : toute motorisation émettant du CO₂ doit être évaluée avec prudence, surtout lorsqu’elle est comparée à une voiture de société 100 % électrique engagée avant fin 2026. Le critère déterminant n’est pas le prix catalogue, mais le TCO après fiscalité, intégrant notamment la déductibilité, la cotisation CO₂, l’avantage de toute nature et les coûts d’usage.

4. Quel impact sur le TCO et le budget fleet de votre entreprise ?
Le coût réel d’une voiture de société ne se limite pas au prix d’achat ou au loyer de leasing. La baisse de la déductibilité fiscale augmente la part non déductible des frais et peut modifier le TCO d’une flotte. Une simulation TCO B2B doit intégrer la fiscalité, l’énergie, l’entretien, l’assurance, la recharge, la valeur résiduelle, la cotisation CO₂ et l’avantage de toute nature.
En 2026, l’enjeu est d’identifier les remplacements fiscalement pertinents, de comparer achat, leasing et location, de vérifier les délais contractuels et opérationnels, et de conclure à temps les engagements qui devraient idéalement précéder le 1er janvier 2027
5. Que faire avant le 31 décembre 2026 pour optimiser votre flotte ?
D’ici au 31 décembre 2026, les entreprises ont intérêt à transformer l’échéance fiscale en plan de renouvellement concret. Les priorités :
Identifier les voitures zéro émission à engager avant fin 2026 afin de préserver, lorsque les conditions sont remplies, le régime de déductibilité fiscale de 100 %.
Prioriser les remplacements selon le TCO, le kilométrage, l’usage réel du véhicule et la fiscalité applicable.
Comparer achat, leasing et location en tenant compte des délais de commande, de livraison et de mise en service.
Anticiper la recharge au bureau, à domicile et en déplacement pour éviter que l’infrastructure ne ralentisse la transition électrique.
Adapter la car policy et, lorsque c’est pertinent, intégrer le budget mobilité dans une stratégie plus large de mobilité durable.

Pour les décideurs fleet, finance et RH, le bon réflexe est de passer d’une logique de remplacement véhicule par véhicule à une vision globale de la mobilité : fiscalité, TCO, leasing, recharge, car policy, cotisation CO₂, avantage de toute nature et budget mobilité doivent être arbitrés ensemble.
Mobility Solutions by D’Ieteren vous aide à transformer l’échéance du 31 décembre 2026 en décisions concrètes : audit de flotte, scénarios de renouvellement, simulations TCO, choix entre achat, leasing ou location, sélection de voitures 100 % électriques, recharge et stratégie de mobilité. Vous voulez sécuriser les bons engagements avant 2027 ? Parlez-en avec nos experts et construisez dès maintenant une flotte plus performante, plus prévisible et mieux alignée sur votre politique de mobilité.
FAQ sur la déductibilité fiscale des voitures de société électriques
*Déductibilité fiscale conformément à la législation fédérale actuellement en vigueur pour les véhicules 100 % électriques commandés jusqu’au 31/12/2026 inclus, la date de signature du contrat faisant foi. Pour les indépendants en personne physique et les professions libérales, la déductibilité est limitée à l’usage professionnel réel du véhicule.
Notre mobilité est en pleine évolution. Ce sujet vous tient-il à cœur ?
Conseils sur la fiscalité et l'électrification
Les nouveautés en matière de voitures, vélos électriques, solutions de recharge…
Tous nos services et leurs avantages